2026H1真人微短剧行业数据发布,【拍片保】短剧专属保险方案同步更新!

据DataEye研究院预估,2026年中国微短剧、AI剧漫剧市场规模合计将突破1210亿,其中AI剧漫剧贡献超400亿。2025年行业产值已接近电影票房两倍,2026年仍在高速增长。免费模式真人微短剧的稳固根基,加上AI剧漫剧的强势崛起,共同推动行业规模持续攀升。

与此同时,微短剧正式进入法治化监管时代——2026年7月,《微短剧发展管理办法》正式发布,行业告别野蛮生长,走向规范化、精品化。

2026年H1真人微短剧市场概况

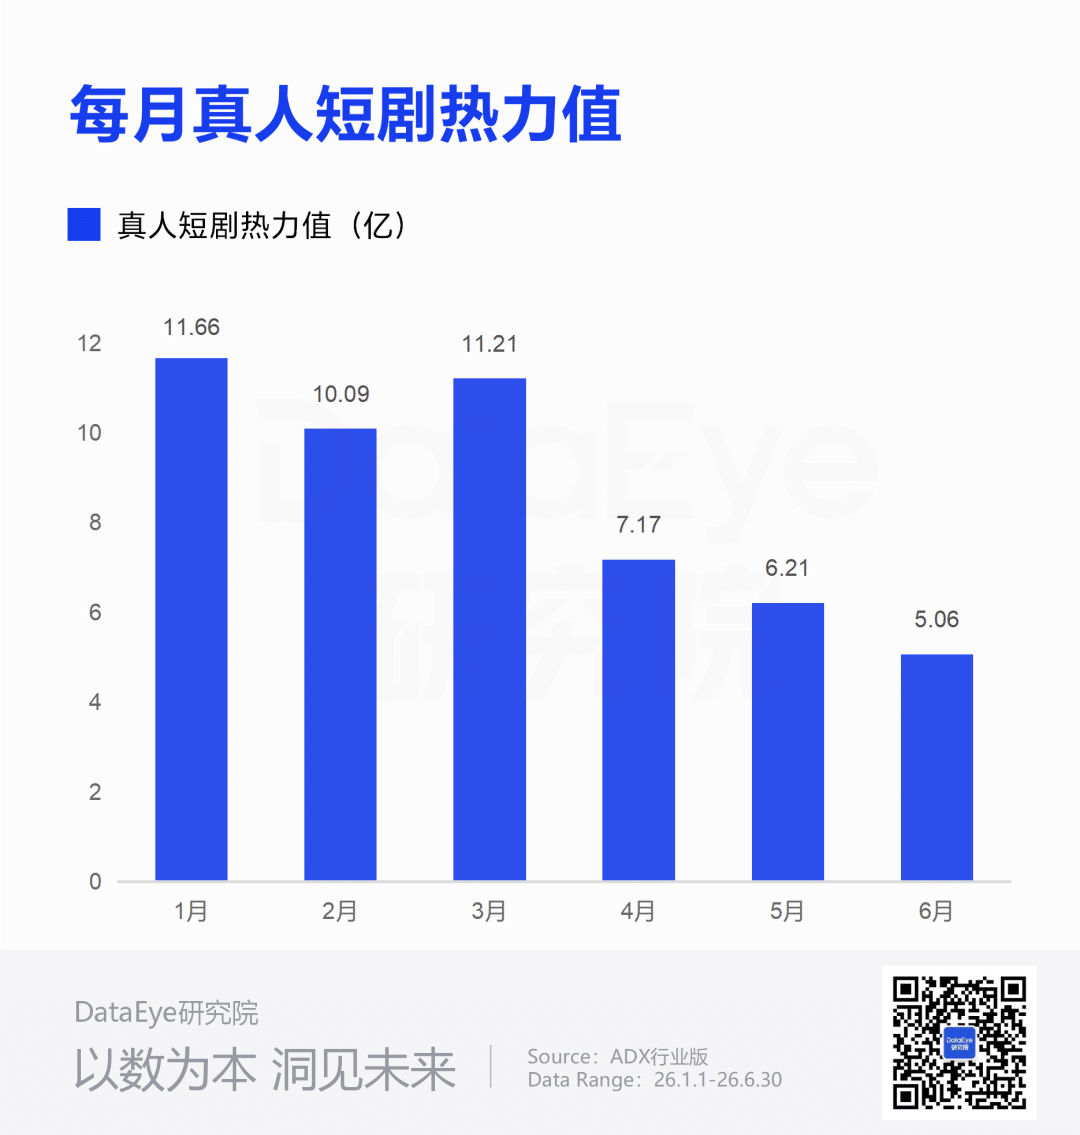
据DataEye-ADX行业版数据,2026年上半年,国内真人微短剧热力值总额达51.4亿。

每月真人微短剧热力值呈现先上升后下降的趋势。1月在春节档预热因素的带动下,热力值达上半年最高值11.66亿;2月则受春节档假期影响,各厂商投放力度放缓,市场活力略有下降;节后3月,市场活力逐渐恢复;但从4月起,AI、平台政策等多重因素影响下,真人微短剧的热力值逐月走低,随着激励真人政策相继出台,下半年有望回暖。
第二季度,国家广电总局与抖音、红果等平台均发布了真人短剧利好政策。其中广电总局发布的《“微短剧精品创作传播计划”实施方案》中提出,6家重点平台,将投入至少60亿元资金支持优秀真人微短剧创作传播。红果短剧也提出,投入5亿元专项资金,聚焦真人实拍内容创新与现实题材深耕,同步推出多层次激励、分账透明化、一站式创作服务等配套举措。下半年,广电总局与各平台、地方的激励政策,有望推动真人短剧上新数量再创新高。


专业保险保障微短剧拍摄

很多人以为微短剧拍摄周期短,风险自然就低,但事实恰恰相反。微短剧行业节奏快、筹备仓促等特点反而更可能放大风险,从设备损坏到演员意外受伤,这些风险都可能让预算本就不多的短期项目功亏一篑。

拍片保作为专业的影视保险服务商,针对微短剧剧组的痛点,结合微短剧行业的现状,精心推出了专为微短剧量身定制的保险方案,是短期拍摄的优选。跟电影、电视剧的保险方案相比,该方案的保障内容不打折,并且更符合微短剧剧组的实际需求,灵活且高效!

拍片保丨剧组人员险(短剧方案)

保障内容:

保障参与短剧拍摄的工作人员在工作时因意外事故造成的人员伤亡风险,涵盖意外身故、意外伤残、意外医疗、意外住院津贴费用。

保障亮点:

  • 即刻生效:保险生效无等待期,投保后可立即生效。

  • 操作便捷:线上投保,制片可将信息收集链接或二维码分发至剧组工作群里,每个工作人员自行填报个人信息。

  • 理赔便捷:3000以内费用上传电子资料,闪电理赔。

  • 超广保额:可承保10万~100万保额。

  • 无免赔额:意外医疗无最低起赔额,100%赔付医保范围内用药。

扫码进入小程序自助投保

*投保小贴士:如果有定制化保障需求(如海外拍摄、高危特技、超高保额、扩展误工费保障等),请联系人工客服投保。
同时【拍片保】总结了短剧剧组的常用器材,为短剧剧组的影视器材提供了打包方案,更贴合短期剧组的拍摄需求,精准、快速投保。

拍片保丨影视器材险(短剧方案)

保障内容:

保障因意外事故或自然灾害导致的设备财产损失,包括但不限于:摄影机镜头、录音设备、灯光设备、特种拍摄设备,道具等。

保障情形:

  • 可保障【自然灾害】造成器材的损坏或损失。

  • 可保障【一切意外事故】造成器材的损坏或损失。

  • 可保障器材使用过程中因【人为疏忽】造成的损坏。

  • 可保障器材在内陆【运输途中】的意外损失。

  • 可保障【器材失窃】的损失等。

事实上,不管是长剧还是短剧的拍摄,其潜在的意外风险都一点不少。保险能转嫁剧组拍摄过程中可能遇到的各种意外事故造成的风险,这样即使意外真的发生,也能为制作团队减轻经济压力,避免因一次意外事故就导致整个项目陷入困境甚至破产。

随着微短剧行业逐步走向规范化,对合规和风控的要求只会越来越高。无论行业如何发展,安全拍摄要时刻牢记于心,愿每个剧组都能平安杀青!


END
如果影视行业同行、相关资方及制片方有兴趣了解拍片保,欢迎联系【拍片保专属客服】,我们将竭诚为你服务。

(部分素材来源于网络,如有侵权请联系删除)
拍片保|剧组制片投保必看!一文解析雇主责任险与团体意外险有啥区别?

剧组里各类意外事故频发,市面上的保险也是让人眼花缭乱,怎么给剧组人员买保险、买哪一种保险?成为剧组制片头疼的问题之一。

一般来说,雇主责任险和团体意外险常被剧组用于规避风险,但很多人对两者的区别与联系并不清楚。因此,拍片保结合剧组工作场景,详细解析这两种保险的异同,帮大家理清投保思路。

01
二者的基本概念

(一)雇主责任险

雇主责任险可以保障剧组工作人员在工作地点、或从事跟工作相关的活动中发生的意外事故导致的伤残、死亡等,其保险对象是剧组方对于工作人员应当承担的经济赔偿责任。

(二)团体意外险

团体意外险是以“剧组人员的意外人身伤害”为保障核心的保险,投保人为剧组,被保险人为剧组工作人员。能保障符合“外来的、突发的、非本意的、非疾病的”意外条件导致的伤残、死亡等。

02
二者的相同点

(一)保障对象聚焦剧组群体

两种保险的被保险人都针对剧组工作人员,包括演员、导演、场务等,且均支持“团体投保”——无需工作人员单独购买,由剧组统一缴费参保,适合剧组人员流动性强、临时用工多的特点。

(二)核心覆盖“意外相关风险”

无论是雇主责任险还是团体意外险,都对“意外导致的人身伤害”提供保障,比如剧组常见的摔伤、道具砸伤等意外,能基本覆盖剧组工作中的高频风险场景。

03
二者的核心差异

(一)保障责任:“法律责任”VS“人身伤害”

雇主责任险保的是“剧组的法律责任”——只有当剧组需要依法向员工赔偿时,保险才生效;若员工意外与“工作无关”(如私下外出旅游受伤),剧组无法律赔偿义务,保险不赔付。

而团体意外险保的是“员工的人身伤害”——无论意外是否与工作相关,只要符合意外定义就赔付。比如剧组化妆师在休息日逛街崴了脚,团体意外险会赔。

(二)赔付对象:“剧组”VS“工作人员”

雇主责任险的赔付款直接打给剧组(雇主),再由剧组按照法律规定或约定向员工支付赔偿;而团体意外险的赔付款直接打给受伤的工作人员(被保险人)或其家属。

举例来说:场工在搬运设备时砸伤脚,医疗费花了2万元。若投了雇主责任险,保险公司先把2万元赔给剧组,剧组再将费用转给场工;若投了团体意外险,保险公司会直接把2万元赔给场工。

雇主责任险与团队意外险的异同之处 
团体意外险 雇主责任险

保障对象

员工

雇主(企业)

可保范围

意外身故/残疾

意外医疗

意外住院津贴

意外身故/残疾

意外医疗

意外住院津贴

误工费

工作时间猝死(可扩展非工作间)

职业病给付

保障时间

不区分工作时间和非工作时间24小时保障

工作时间

伤残等级

参照《人身保险伤残评定及代码》

参照《劳动能力鉴定职工工伤与职业病致残等级》

赔付对象

直接赔付到员工或者家属账户

赔付给雇主账户


04
剧组该如何选择?

由于各个剧组的实际情况不同,我们以小制作的、短期的剧组与大制作的、长期的剧组,两种比较普遍的情况举例,给大家一些投保建议。

(一)小制作的、短期的剧组

以拍摄时间较短的短剧为例,这类剧组投保时间短,人员流动性更大,此时优先推荐团体意外险,这样当剧组人员涉及到理赔时,可以减少因剧组已解散而不方便沟通的问题,理赔款也能直接赔付给伤者个人。

(二)大制作的、长期的剧组

以拍摄时间较长的剧集、电影为例,这类剧组投保时间长,且团队主体人员相对稳定,尤其是以企业为单位的工作团队,此时优先推荐雇主责任险,此险种的理赔款直接赔付给公司,且可以扩展误工费特约,能有效解决剧组(企业)的需求。

此外,无论剧组选择哪一险种,我们都建议在投保时为团队人员提高保额。很多剧组为了节约成本,选择最低保额的保险方案,在意外不幸发生后,会出现保额不足以覆盖损失的情况;同时建议剧组扩展各类特约,保障更全面。如雇主责任险可以扩展误工费、扩展非工作时间猝死条约等,既是给剧组人员更全面的保障,也是剧组方责任与担当的体现。

总之,剧组方需结合每个剧组的实际情况,合理选择险种,甚至也可以双管齐下,起到一个基础+补充的作用。配置完善的保险,既能给团队人员足够的保障,又能体现剧组方的责任与担当,让拍摄更安心。

END

如果影视行业同行、相关资方及制片方有兴趣了解拍片保,欢迎联系【拍片保专属客服】,我们将竭诚为你服务。

(部分素材来源于网络,如有侵权请联系删除)
扫码关注微信公众号
了解更多影视保险服务

展开